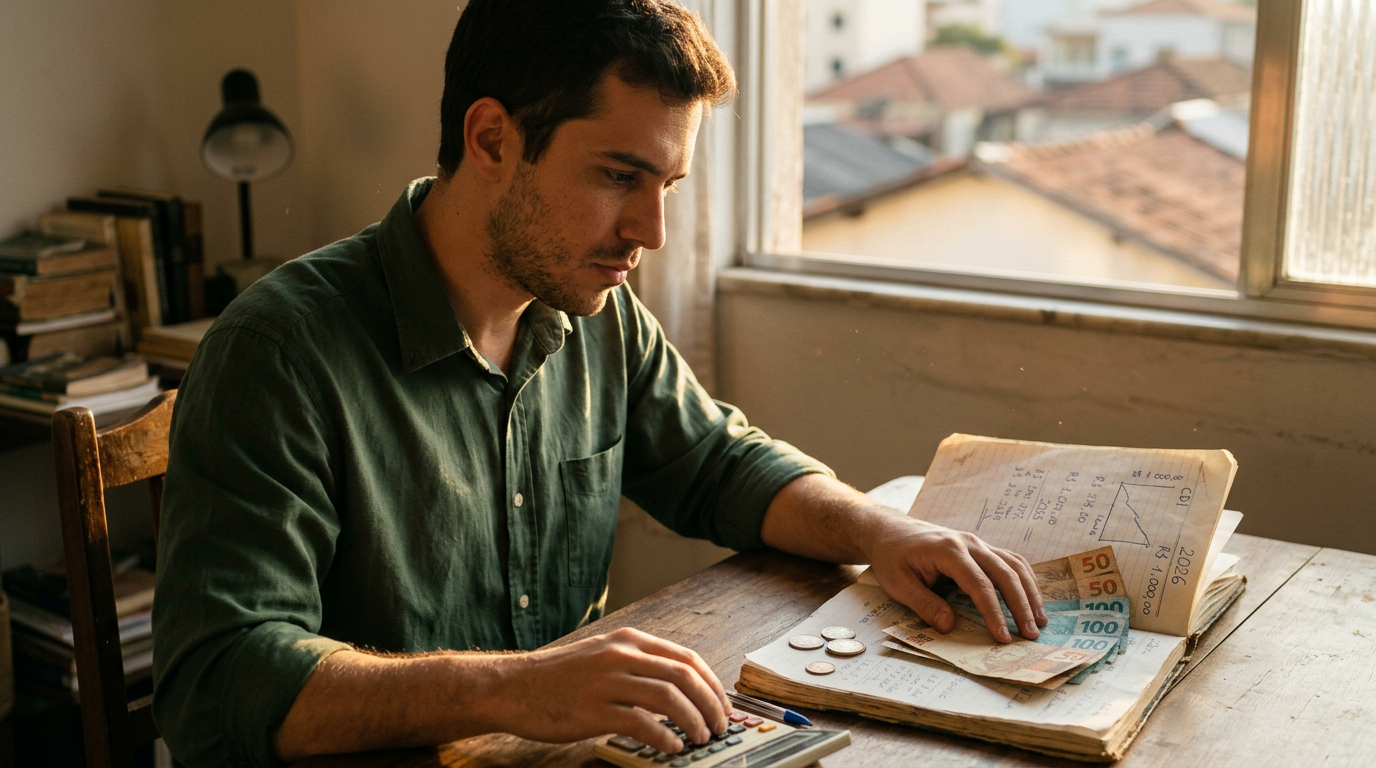

Investir R$ 1.000 mensalmente no CDI em agosto de 2026 gera um retorno bruto estimado em 0,85% ao mês, considerando a Selic estável, resultando em cerca de R$ 12.600 após um ano.
A rentabilidade das aplicações atreladas ao Certificado de Depósito Interbancário (CDI) permanece como o principal termômetro para o investidor brasileiro que busca segurança e liquidez. Em agosto de 2026, com o cenário econômico consolidado pós-ajustes fiscais, entender o impacto dos juros compostos sobre aportes recorrentes é fundamental para quem planeja a reserva de emergência ou a aposentadoria.
Diferente da poupança, o CDI acompanha de perto a taxa Selic, garantindo que o poder de compra do investidor seja preservado diante das oscilações inflacionárias monitoradas pelo Banco Central do Brasil. Ao destinar uma quantia fixa todos os meses, o investidor ativa o efeito “bola de neve”, onde os juros de cada período passam a trabalhar sobre um montante cada vez maior, otimizando o patrimônio a longo prazo.
O impacto da taxa Selic no rendimento do CDI hoje
O rendimento de qualquer aplicação pós-fixada no Brasil depende diretamente do comportamento da taxa básica de juros, a Selic. Como o CDI costuma flutuar 0,10 ponto percentual abaixo da Selic, qualquer alteração definida pelo Comitê de Política Monetária (Copom) altera instantaneamente o lucro no extrato bancário.
Neste mês de agosto de 2026, o mercado financeiro observa uma manutenção das taxas em patamares que favorecem a renda fixa, tornando o aporte mensal de R$ 1.000 uma estratégia robusta. Quando a inflação está controlada, o ganho real — que é o que sobra após descontar o IPCA — torna-se o indicador mais importante para o sucesso financeiro.
A estabilidade atual permite que o investidor projete seus ganhos com maior previsibilidade, algo raro em períodos de alta volatilidade. Instituições como a B3 (Brasil, Bolsa, Balcão) registram um aumento no volume de CPFs investindo em títulos de liquidez diária, refletindo a busca por alternativas que rendam ao menos 100% do CDI.
Simulação: Quanto rende R$ 1.000 por mês no CDI?
Para visualizar o crescimento do patrimônio, é necessário considerar o aporte inicial e a constância das aplicações mensais. Em um cenário onde a taxa CDI se mantém próxima de 10,50% ao ano, o acúmulo de capital apresenta uma curva ascendente notável.
Os cálculos a seguir consideram um investimento em um CDB (Certificado de Depósito Bancário) que paga 100% do CDI, utilizando a tabela regressiva do Imposto de Renda para o cálculo líquido.
Projeção de acúmulo em diferentes prazos (100% do CDI)
* Após 12 meses: R$ 12.000 em aportes + R$ 600 em juros brutos (Total aproximado: R$ 12.600,00)
* Após 24 meses: R$ 24.000 em aportes + R$ 2.650 em juros brutos (Total aproximado: R$ 26.650,00)
* Após 60 meses (5 anos): R$ 60.000 em aportes + R$ 19.400 em juros brutos (Total aproximado: R$ 79.400,00)
* Após 120 meses (10 anos): R$ 120.000 em aportes + R$ 98.000 em juros brutos (Total aproximado: R$ 218.000,00)
É perceptível que, no curto prazo, o valor dos juros parece modesto frente ao capital aportado. No entanto, a partir do quinto ano, os rendimentos passam a representar uma fatia significativa do saldo total, demonstrando por que a constância é mais importante que o valor isolado do aporte.
Comparativo de Rentabilidade: CDI vs Poupança em 2026
Muitos brasileiros ainda hesitam em sair da caderneta de poupança por desconhecerem a diferença real de rentabilidade. A regra da poupança é fixa: rende 0,5% ao mês mais a Taxa Referencial (TR) quando a Selic está acima de 8,5% ao ano.
A tabela abaixo ilustra a diferença de saldo final para quem aplica R$ 1.000 mensalmente durante um período de 12 meses:
| Investimento | Taxa Estimada (Anual) | Saldo Bruto após 1 ano | Diferença Nominal |
|---|---|---|---|
| Poupança | ~7,50% | R$ 12.480,00 | – |
| CDB 100% CDI | ~10,40% | R$ 12.670,00 | + R$ 190,00 |
| CDB 110% CDI | ~11,44% | R$ 12.735,00 | + R$ 255,00 |
Embora a diferença pareça pequena em apenas um ano, em janelas de 10 ou 20 anos, essa distância pode significar a diferença entre comprar um carro popular ou um imóvel de médio padrão.
Como funciona a tributação no CDI?
Diferente da poupança, que é isenta, os investimentos atrelados ao CDI sofrem incidência de Imposto de Renda sobre o lucro. O governo utiliza uma tabela regressiva, o que significa que quanto mais tempo o dinheiro ficar investido, menos imposto você paga.
Portanto, ao investir R$ 1.000 por mês, os primeiros aportes pagarão menos imposto no momento do resgate futuro do que as aplicações feitas nos meses finais, caso o saque seja total.
Onde investir para render 100% do CDI ou mais?
Atualmente, o mercado financeiro brasileiro oferece diversas opções acessíveis para quem deseja começar com mil reais mensais. As contas digitais popularizaram o acesso ao CDI, mas existem alternativas que podem turbinar esses ganhos.
CDBs de Bancos Médios e Digitais
Instituições como o Banco Inter, Nubank e C6 Bank oferecem CDBs com liquidez diária que rendem 100% do CDI. Alguns bancos médios, para atrair capital, chegam a oferecer 110% ou 120% do CDI, porém muitas vezes exigem um prazo de carência, onde o dinheiro não pode ser retirado imediatamente.Tesouro Selic
O Tesouro Nacional, através do programa Tesouro Direto, oferece o título Tesouro Selic. Ele é considerado o investimento mais seguro do país, pois o garantidor é o próprio Estado. Seu rendimento é equivalente à Selic (muito próximo ao CDI) e é ideal para quem está montando a reserva de emergência e quer evitar o risco de crédito de bancos privados.Fundos de Renda Fixa Simples
Estes fundos investem pelo menos 95% do patrimônio em títulos públicos ou títulos privados de baixo risco. São práticos para aportes mensais automáticos, mas o investidor deve ficar atento à taxa de administração, que pode “comer” boa parte da rentabilidade se for superior a 0,5% ao ano.Quanto rende R$ 1.000 por mês no CDI em 5 anos?
Ao manter o compromisso de investir mil reais todos os meses durante 60 meses, o investidor atinge um patamar de maturação financeira interessante. Com uma taxa média de 0,85% ao mês, o montante acumulado ultrapassaria os R$ 78 mil líquidos (já descontado o Imposto de Renda de 15%).
Nesse estágio, os rendimentos mensais gerados pelo montante total acumulado começariam a ser significativos. Por exemplo, R$ 78.000 investidos renderiam cerca de R$ 660,00 todos os meses sem que o investidor precisasse trabalhar por esse valor específico. É o início da construção da renda passiva.
Como aponta o especialista em finanças pessoais, Ricardo Amorim, em análises recentes sobre o mercado: “A disciplina do aporte mensal é o fator que mais pesa na construção de riqueza para o pequeno investidor, superando até mesmo a escolha do melhor título do dia.”
Fatores que podem alterar seu rendimento no futuro
Embora as projeções para agosto de 2026 sejam baseadas nos dados atuais do Relatório Focus do Banco Central, a economia é dinâmica. Três fatores principais podem alterar quanto rende R$ 1.000 por mês no CDI daqui para frente:
* Decisões do Copom: Se a inflação subir inesperadamente, a Selic (e o CDI) tende a aumentar, favorecendo quem está na renda fixa.
* Inflação (IPCA): Se a inflação subir mais que o CDI, seu “ganho real” diminui, mesmo que o saldo na conta pareça maior.
* Risco de Crédito: Se você investe em um CDB de um banco que vem a ter dificuldades financeiras, o Fundo Garantidor de Créditos (FGC) protege até R$ 250 mil, mas o processo de recuperação do dinheiro pode levar tempo.
Para mitigar esses riscos, a diversificação é a palavra-chave. Mesmo focando no CDI, variar entre títulos públicos e privados, e entre diferentes instituições financeiras, garante maior proteção ao capital.
A trajetória de investir R$ 1.000 por mês no CDI em 2026 coloca o indivíduo em uma posição privilegiada em relação à média da população brasileira. A escolha por ativos atrelados ao CDI oferece o equilíbrio ideal entre segurança, rentabilidade superior à inflação e a flexibilidade necessária para movimentar os recursos em caso de necessidade. O próximo passo para quem já mantém essa disciplina é observar o cenário de queda de juros a longo prazo e considerar a diversificação em ativos de renda variável ou títulos prefixados para travar taxas altas enquanto elas ainda estão disponíveis no mercado.




1 Comment