

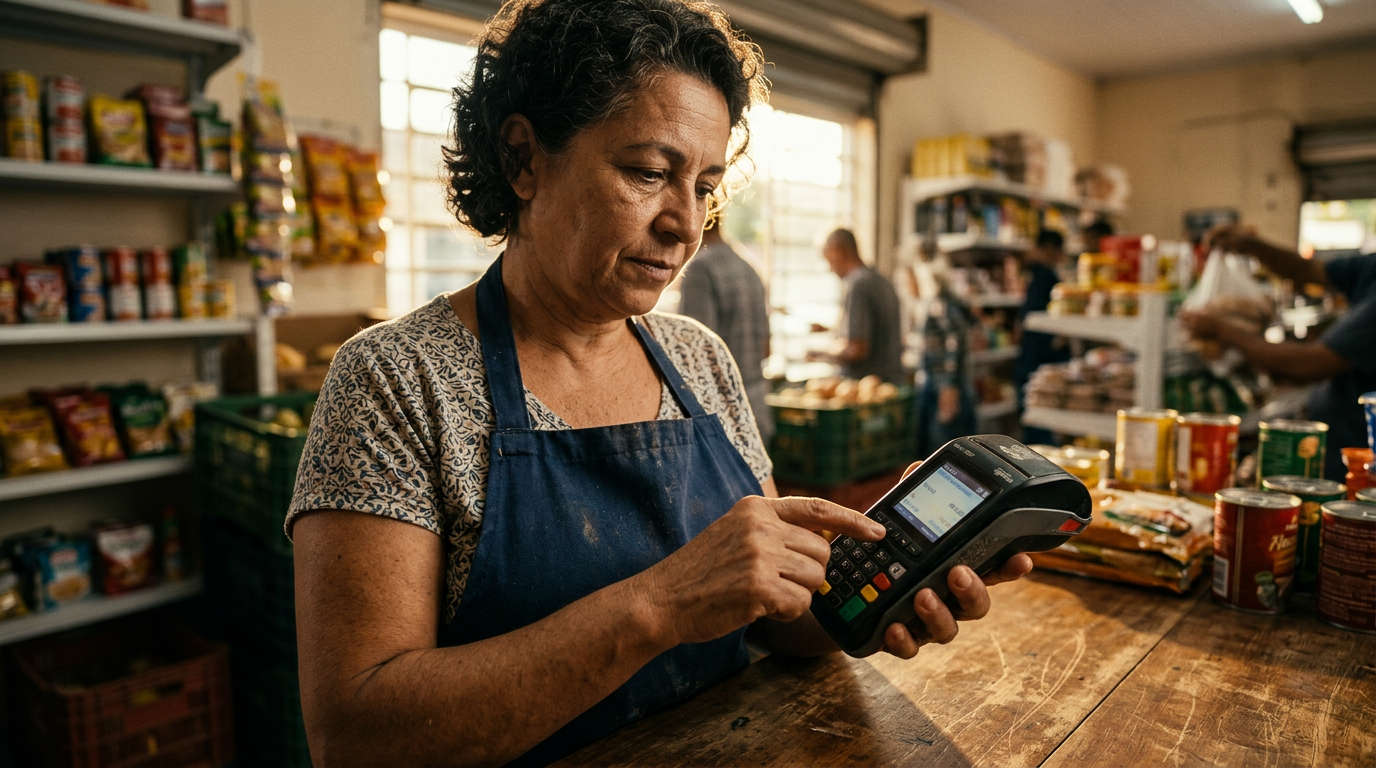

As taxas de maquina de cartao variam conforme o volume de vendas, o prazo de recebimento e a tecnologia da empresa, oscilando geralmente entre 0,9% e 3% no débito e chegando a mais de 20% no crédito parcelado com antecipação. Para escolher a melhor opção, calcule o Custo Efetivo Total (CET) da transação.
Na última terça-feira, o Banco Central revelou que o uso de cartões de crédito cresceu 14% no semestre, consolidando a morte silenciosa do dinheiro em espécie nas metrópoles. Se você é empreendedor, sabe que cada fração de percentual descontada pelo adquirente no fim do dia representa o lucro que não vai para o seu bolso. Em julho de 2026, o cenário de pagamentos mudou radicalmente com a entrada de novos players e a consolidação do PIX, forçando as operadoras a serem mais agressivas nos descontos.
Navegar pelo mar de tabelas e letras miúdas das operadoras exige mais do que paciência; exige estratégia matemática fria. O mercado brasileiro, um dos mais competitivos do mundo, apresenta hoje uma disparidade gritante entre as taxas de balcão e as negociações personalizadas. A ironia é que a maioria dos comerciantes paga valores tabelados por preguiça de renegociar ou por desconhecer como o cálculo de antecipação realmente funciona na prática.
O impacto real das taxas de maquina de cartao no seu fluxo de caixa
A maior armadilha não está na taxa de adesão ou no aluguel do aparelho, mas sim no custo variável que incide sobre cada venda realizada. Quando analisamos o balcão de empresas como PagBank, Stone e Cielo, percebemos que a “taxa zero” anunciada frequentemente em comerciais é, na verdade, um subsídio temporário. Após o período de carência, o empreendedor é atingido por tarifas que podem corroer até 15% da margem bruta em vendas parceladas.
Transforme suas vendas com a maquininha Ton!
Aproveite condições exclusivas, taxas competitivas e escolha a maquininha ideal para o seu negócio.
QUERO MINHA MAQUININHA TON ➜ Consulte os modelos e as condições disponíveis.Muitos lojistas ignoram que o valor líquido depositado na conta não reflete apenas a taxa de intermediação, mas também o custo do aluguel do hardware e fundos de reserva. Recentemente, a ABECS (Associação Brasileira das Empresas de Cartões de Crédito) indicou um esforço para maior transparência, mas a responsabilidade de auditar os extratos ainda recai sobre o dono do negócio. Ignorar essa auditoria é permitir que pequenos erros sistêmicos drenem seu capital de giro mensalmente.
Por que as taxas variam tanto entre operadoras?
A variação ocorre devido ao risco de crédito de cada setor e ao poder de barganha do estabelecimento. Um supermercado que fatura R$ 500 mil mensais terá, naturalmente, taxas de maquina de cartao muito menores que um consultório médico iniciante. As operadoras utilizam algoritmos de análise de risco para decidir quanto cobrar, considerando o índice de chargeback (estornos) histórico daquela categoria de serviço específica no Brasil.
Qual é a diferença entre taxa física e taxa online?
Vendas presenciais (cartão inserido ou por aproximação) possuem custos menores porque o risco de fraude é reduzido. Já no e-commerce ou links de pagamento, o adquirente cobra um “pedágio” de segurança mais elevado, prevendo que transações sem cartão físico são mais vulneráveis a contestações. Essa diferença pode chegar a 2% sobre o valor da venda, um custo que muitos esquecem de embutir no preço do produto digital.
Comparativo das principais modalidades de cobrança em 2026
Para entender onde seu dinheiro está indo, precisamos desmembrar as três colunas principais que sustentam o custo das adquirências. O quadro atual em julho de 2026 mostra uma tendência de redução no débito para enfrentar o PIX, enquanto o crédito parcelado continua sendo o vilão da rentabilidade.
| Modalidade | Faixa Média de Taxa | Prazo de Recebimento | Indicado para |
| :— | :— | :— | :— |
| Débito | 0,90% a 1,99% | 1 dia útil | Fluxo de caixa imediato |
| Crédito à Vista | 2,50% a 4,50% | 30 dias | Clientes que não querem juros |
| Crédito Parcelado (12x) | 12% a 22% (Total) | Conforme cada parcela | Compras de alto valor |
| Antecipação Automática | +1,5% a 2,5% p.m. | Imediato | Urgências de capital |
Esta tabela demonstra que vender em 12 vezes sem juros para o cliente, mas pagando antecipação, é uma das formas mais rápidas de descapitalizar uma pequena empresa. Se o seu lucro líquido é de 20%, e a taxa total da máquina chega a 18% no parcelamento longo, você está trabalhando apenas para sustentar o sistema bancário.

A armadilha oculta da antecipação de recebíveis
Aqui reside o segredo que as operadoras preferem manter em entrelinhas: a taxa de antecipação não é fixa, ela é composta. Se você vende algo por R$ 1.000 em 10 vezes, a operadora cobra a taxa de intermediação (MDR) e, sobre o saldo restante, aplica juros mensais por cada mês que ela “te empresta” o dinheiro que só receberia no futuro.
Como afirma Ricardo de Barros, consultor financeiro da FGV: “A antecipação é um empréstimo disfarçado de conveniência, e o custo efetivo anual pode facilmente ultrapassar os 60% se o lojista não tiver controle”. Em 2026, com a taxa Selic ainda em patamares vigilantes, depender da antecipação automática para pagar o aluguel é um sinal claro de que o preço de venda está errado ou que a gestão financeira está em colapso.
Como calcular o custo real da antecipação?
Para saber se vale a pena, some a taxa de transação (ex: 3,5%) ao custo mensal de antecipação multiplicado pelo número de meses. Se a taxa de antecipação é 2% ao mês e você quer receber uma venda de 5 vezes hoje, o custo adicional será considerável. Compare esse valor com o custo de um capital de giro bancário tradicional ou, preferencialmente, tente operar no fluxo real de 30 dias para as parcelas do crédito.
O papel do PIX nas máquinas de cartão modernas
As taxas de maquina de cartao sofreram pressão descendente por causa do PIX. Hoje, quase todos os terminais modernos geram um QR Code dinâmico na tela. A vantagem para o lojista é que a taxa do PIX geralmente fica travada em um valor fixo por transação (ex: R$ 0,99) ou um percentual ínfimo, muito abaixo do débito tradicional. Incentivar o PIX no balcão é a estratégia mais inteligente para aumentar a margem líquida sem trocar de operadora.
Estratégias para reduzir suas taxas e negociar melhor
Não aceite a primeira proposta que chegar pelo aplicativo da sua conta PJ. As adquirentes possuem margem de manobra para clientes que demonstram fidelidade ou volume. Se o seu faturamento médio mensal subiu nos últimos seis meses, esse é o momento perfeito para ligar no suporte e pedir uma revisão da sua tabela vigente.
* Pule o intermediário: Em vez de usar subadquirentes, tente negociar diretamente com as adquirentes se o seu volume for superior a R$ 50 mil/mês.
* Centralize suas vendas: Espalhar suas vendas em três máquinas diferentes dilui o seu volume e enfraquece seu poder de barganha em cada uma delas.
* Use a portabilidade: Assim como nos celulares, você pode ameaçar levar sua conta para a concorrência. As empresas têm setores de retenção com taxas “escondidas” para evitar a perda do cliente.
Analise o MDC: O Merchant Discount Rate* é negociável. Não tenha medo de apresentar o extrato da concorrência para obter cobertura de oferta.
Qual maquina de cartao tem a menor taxa em 2026?
A resposta curta é: depende do seu perfil de uso. Se você vende majoritariamente no débito e crédito à vista, a Ton e a InfinitePay têm liderado o ranking de menores custos para MEI e pequenas empresas. Se o seu foco é o parcelamento longo e você precisa do dinheiro na hora, o custo sobe em todas, mas a Mercado Pago oferece integrações que podem compensar o custo financeiro através de ecossistema de vendas online.
Por que o volume de faturamento é a chave da negociação?
As empresas de tecnologia de pagamento operam com margens muito baixas por transação. Elas lucram no volume absurdo de operações. Portanto, se você consegue provar que processa milhões, elas aceitam ganhar apenas 0,1% sobre as suas vendas para manter você na carteira. Para o pequeno comerciante, a saída é buscar cooperativas de crédito ou associações comerciais que negociam taxas em grupo, obtendo condições de “grande empresa” para o pequeno negócio.
O futuro dos pagamentos e a morte do plástico
Estamos vivendo a transição para a “economia sem contato”. Carteiras digitais como Apple Pay e Google Wallet já representam 40% das transações em grandes centros. Isso significa que a escolha da máquina não deve levar em conta apenas a taxa, mas a estabilidade do hardware e a velocidade da conexão 5G integrada. Uma máquina que trava no meio do pagamento de um cliente apressado causa um prejuízo invisível muito maior do que 0,5% de taxa extra.
A tendência para o final de 2026 e início de 2027 é a fusão completa entre a máquina de cartão e o smartphone do vendedor (Tap to Pay). Com a eliminação do hardware físico, a expectativa é que as taxas administrativas caiam ainda mais, já que as operadoras não terão custos de logística e manutenção de aparelhos. Manter-se atualizado sobre essas tecnologias é vital para não ficar preso a contratos de aluguel de equipamentos obsoletos.
Na hora de bater o martelo sobre qual fornecedor utilizar, coloque na ponta do lápis não apenas a taxa nominal, mas o suporte técnico e a facilidade de conciliação bancária. Ter o dinheiro na conta no prazo certo, sem precisar conferir cada centavo manualmente, economiza o ativo mais precioso do empreendedor: o tempo. Estude sua planilha, compare os cenários de parcelamento e não hesite em trocar de parceiro se os números não fecharem a favor do seu negócio. O mercado é dinâmico, e em 2026, a lealdade a bancos tradicionais costuma custar caro demais.





3 Comments