

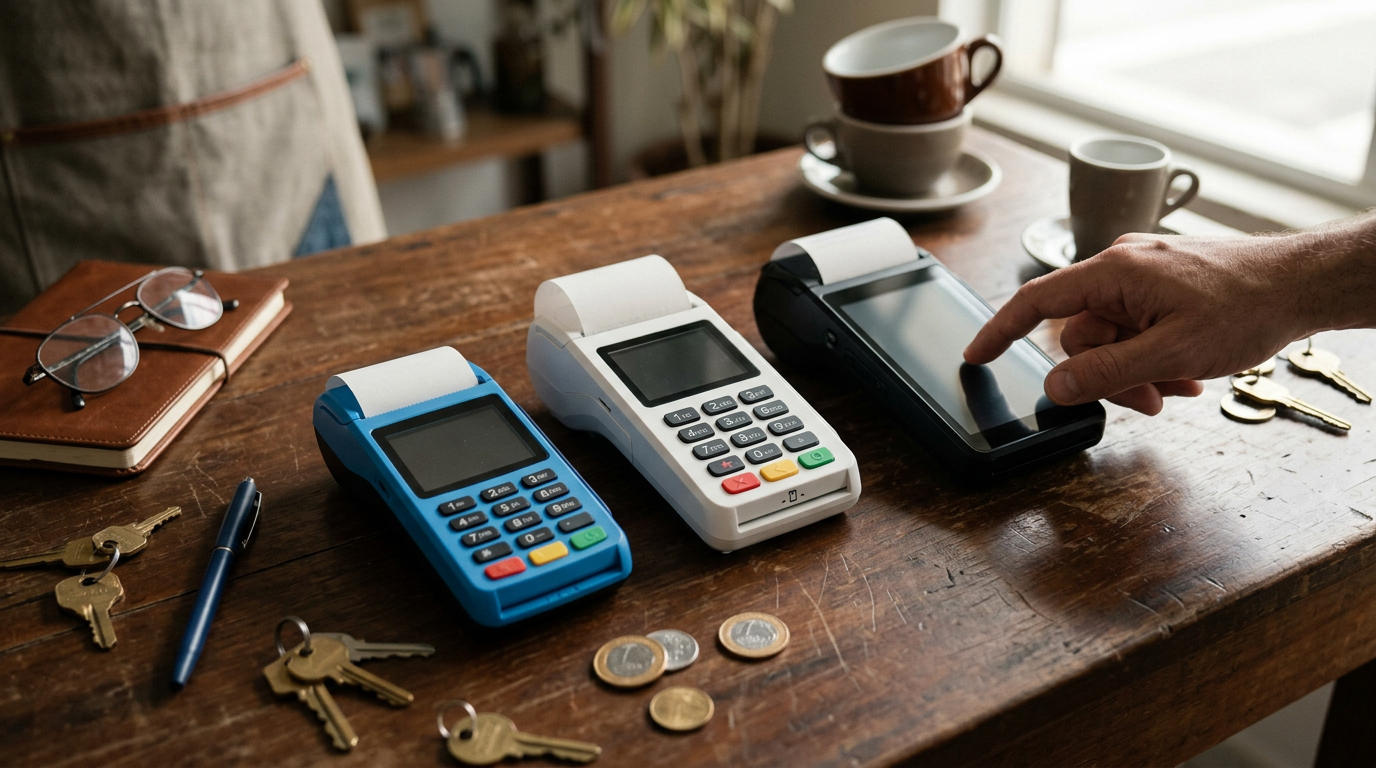

Enquanto o mercado de pagamentos atinge o ápice da competitividade, empreendedores encontram um cenário onde cada décimo de porcentagem economizado no débito define a sobrevivência da margem de lucro mensal.
O custo efetivo de uma transação no crédito ou débito deixou de ser apenas uma porcentagem fixa para se tornar um cálculo dinâmico baseado no volume de vendas e no prazo de recebimento. Em agosto de 2026, empreendedores que faturam acima de R$ 15 mil mensais conseguem negociar taxas personalizadas, enquanto pequenos autônomos encontram as melhores condições em planos de recebimento na hora.
O cenário das taxas de cartões no mercado brasileiro atual
A competitividade entre as adquirentes atingiu um patamar onde o hardware — a maquininha em si — muitas vezes é oferecido em regime de comodato ou por valores simbólicos. O foco das empresas como Stone e Mercado Pago deslocou-se inteiramente para a retenção do cliente através do ecossistema bancário e, claro, das taxas de intermediação.
Para quem busca economia real, é preciso entender que a “taxa zero” raramente é sustentável a longo prazo. Geralmente, essas ofertas duram apenas os primeiros 30 dias ou até um teto de faturamento específico. Após esse período promocional, o lojista é migrado para uma tabela padrão que pode comprometer a margem de lucro se não for monitorada de perto.
Por que a taxa de antecipação é o “vilão” invisível?
Muitos lojistas focam apenas na taxa de passagem, mas o custo real reside na antecipação das parcelas. Em agosto de 2026, a taxa Selic ainda exerce influência direta sobre o custo do dinheiro. Vender em 12 vezes e receber o valor total no dia seguinte implica em um desconto que pode ultrapassar 15% do valor do produto. De acordo com dados do Banco Central do Brasil, o custo do crédito rotativo e da antecipação são os principais pontos de atenção para a saúde financeira das PMEs.
Comparativo das principais operadoras em agosto de 2026
A escolha da máquina de cartão menor taxa depende diretamente do seu perfil de faturamento. Não existe uma resposta única, mas sim a melhor opção para cada faixa de faturamento mensal. Abaixo, detalhamos como as gigantes do setor estão posicionadas neste mês.
| Operadora | Taxa Débito (Média) | Crédito à Vista (Recebimento 1 dia) | Foco de Mercado |
|---|---|---|---|
| Ton (Plano Ultra) | 0,79% a 1,39% | 2,90% a 3,49% | Autônomos e MEI |
| Stone | Personalizada | Personalizada | Empresas com faturamento > R$ 30k |
| PagBank | 1,29% | 3,19% | Microempreendedores e Pessoa Física |
| SumUp | 1,35% | 3,10% | Profissionais Liberais |
O fenômeno do Plano Ton Ultra e a agressividade comercial
A Ton, marca da Stone voltada para o microempreendedor, continua dominando a narrativa de preço baixo em agosto de 2026. O plano UltraTon se destaca por atrelar a baixa taxa ao volume de vendas. Se o cliente mantém um fluxo constante, a operadora garante taxas que batem de frente com qualquer banco tradicional.
Entretanto, uma citação direta de Caio Fauri, analista de pagamentos digitais, reforça um ponto crucial: “O lojista não deve olhar apenas para o número no site, mas sim para o contrato de adesão, onde as taxas de reajuste por IPCA costumam estar escondidas”. Isso significa que a vigilância sobre os extratos mensais é obrigatória.
Até 72% de desconto na adesão
Tenha taxas a partir de 0,57%, sem aluguel e com garantia vitalícia para sua maquininha.
QUERO MINHA MAQUININHA →Clique e confira as condições disponíveis para o seu negócio.
Como funciona a precificação por volume de vendas?
As adquirentes modernas utilizam algoritmos para classificar o risco e o potencial de cada CNPJ. Se você transaciona R$ 50 mil por mês, sua capacidade de barganha com a Rede ou Getnet é infinitamente superior à de quem fatura R$ 2 mil.
- Faixa Bronze: Faturamento até R$ 5.000,00. As taxas são fixas e geralmente mais altas, compensando o baixo volume.
- Faixa Prata: Faturamento entre R$ 5.000,00 e R$ 20.000,00. Aqui começam os planos com desconto progressivo.
- Faixa Ouro: Faturamento acima de R$ 50.000,00. As taxas são negociadas diretamente com um consultor, muitas vezes ficando abaixo de 0,80% no débito.
Qual a máquina de cartão com menor taxa para MEI?
Para o Microempreendedor Individual, a máquina de cartão menor taxa costuma ser a que oferece o menor custo de aquisição aliado a um débito barato. Neste sentido, o Mercado Pago tem ganhado terreno ao oferecer integração imediata com a conta rendimento, permitindo que o dinheiro das vendas renda 100% do CDI enquanto não é utilizado.
As taxas de parcelamento ainda valem a pena?
Com a popularização do PIX, o parcelamento no cartão de crédito tornou-se uma ferramenta de fechamento de venda para tickets altos. Em agosto de 2026, a estratégia recomendada é repassar o custo do parcelamento para o consumidor de forma transparente ou embutir a taxa de 1,5% a 2% por parcela no preço final do produto.
A influência do PIX e do Open Finance nas taxas
Não podemos ignorar que o PIX revolucionou o mercado. A máquina de cartão menor taxa hoje compete diretamente com o QR Code estático e dinâmico. Muitas máquinas já saem de fábrica com taxas de 0% para transações via PIX nos primeiros meses, incentivando a migração do dinheiro físico para o digital.
O Open Finance, regulamentado pelo Banco Central, permite que a operadora de cartão acesse seu histórico financeiro em outros bancos (com sua autorização). Isso resulta em ofertas de taxas muito mais agressivas para clientes que possuem bom histórico de crédito, reduzindo a margem de erro da adquirente e, consequentemente, o custo para o lojista.
Como solicitar uma revisão de taxa na sua operadora atual?
Se você já possui uma maquininha, mas percebeu que a concorrência está oferecendo condições melhores, não hesite em renegociar. O mercado de adquirência no Brasil é um dos mais competitivos do mundo.
* Tenha em mãos o extrato dos últimos 3 meses de faturamento.
* Apresente uma proposta formal de um concorrente (ex: print do plano da Ton ou PagBank).
* Solicite a equiparação ou a isenção do aluguel da máquina, caso pague.
O impacto da tecnologia NFC e pagamentos por aproximação
Em agosto de 2026, mais de 85% das transações presenciais no Brasil são realizadas via NFC (Near Field Communication). Isso acelerou o tempo de fila e diminuiu a manutenção das máquinas, já que há menos desgaste do leitor de chip. Operadoras que investem em hardware moderno conseguem repassar essa economia operacional para as taxas finais.
A InfinitePay, por exemplo, utiliza uma abordagem tecnológica que elimina intermediários, oferecendo o que muitos consideram a máquina de cartão menor taxa para antecipação total no dia seguinte. Eles operam com uma estrutura enxuta que prioriza o crédito rápido.
Critérios essenciais para não cair em armadilhas
Ao escolher seu equipamento, a taxa é apenas um dos pilares. Imagine ter a menor taxa do mercado e ficar sem suporte técnico num sábado de movimento intenso. A confiabilidade do sistema é vital.
* Estabilidade do sinal: Verifique se a máquina possui chip 4G multi-operadora ou conexão Wi-Fi estável.
* Bateria: Modelos que duram menos de 8 horas são inviáveis para entregadores e vendedores externos.
* Suporte: Dê preferência a empresas que oferecem troca rápida de equipamento em caso de defeito.
Existe máquina de cartão sem taxa de adesão?
Sim, modelos em regime de comodato, como os da Stone, não cobram pela máquina, mas exigem um faturamento mínimo mensal. Se o lojista não atingir essa meta, é cobrada uma taxa de manutenção que pode anular qualquer benefício das taxas baixas. Já a PagBank e a Ton trabalham com o modelo de compra, onde você paga pelo equipamento (muitas vezes com desconto de 90%) e ele passa a ser seu, sem metas de faturamento.
Perspectivas para o fechamento de 2026
O mercado de pagamentos caminha para uma invisibilidade cada vez maior. O cartão físico está perdendo espaço para as carteiras digitais como Apple Pay e Google Pay. Para o lojista, a busca pela máquina de cartão menor taxa deve ser acompanhada pela modernização do checkout. Oferecer diversas formas de pagamento com taxas controladas é o diferencial entre o lucro real e a sobrevivência no varejo.
A tendência para o final deste ano é que as taxas de crédito à vista se estabilizem em torno de 2,5% para o grande varejo e 3,2% para o pequeno. Acompanhar as atualizações mensais das tabelas das operadoras é fundamental para garantir que sua margem de lucro não seja corroída por reajustes automáticos.
Para otimizar sua operação, considere dividir seu faturamento: use o débito na operadora que oferece a menor taxa para transações à vista e direcione o parcelamento para aquela que possui o menor custo de antecipação. Essa estratégia híbrida é utilizada por grandes redes e pode ser aplicada facilmente em qualquer negócio.
Ao final, a melhor máquina é aquela que coloca mais dinheiro no seu bolso ao final do expediente. Avalie não apenas a porcentagem, mas o conjunto de serviços, a velocidade do recebimento e a facilidade de gestão pelo aplicativo. Em um mercado tão dinâmico quanto o de agosto de 2026, a informação é a sua ferramenta mais valiosa para reduzir custos operacionais.





1 Comment