

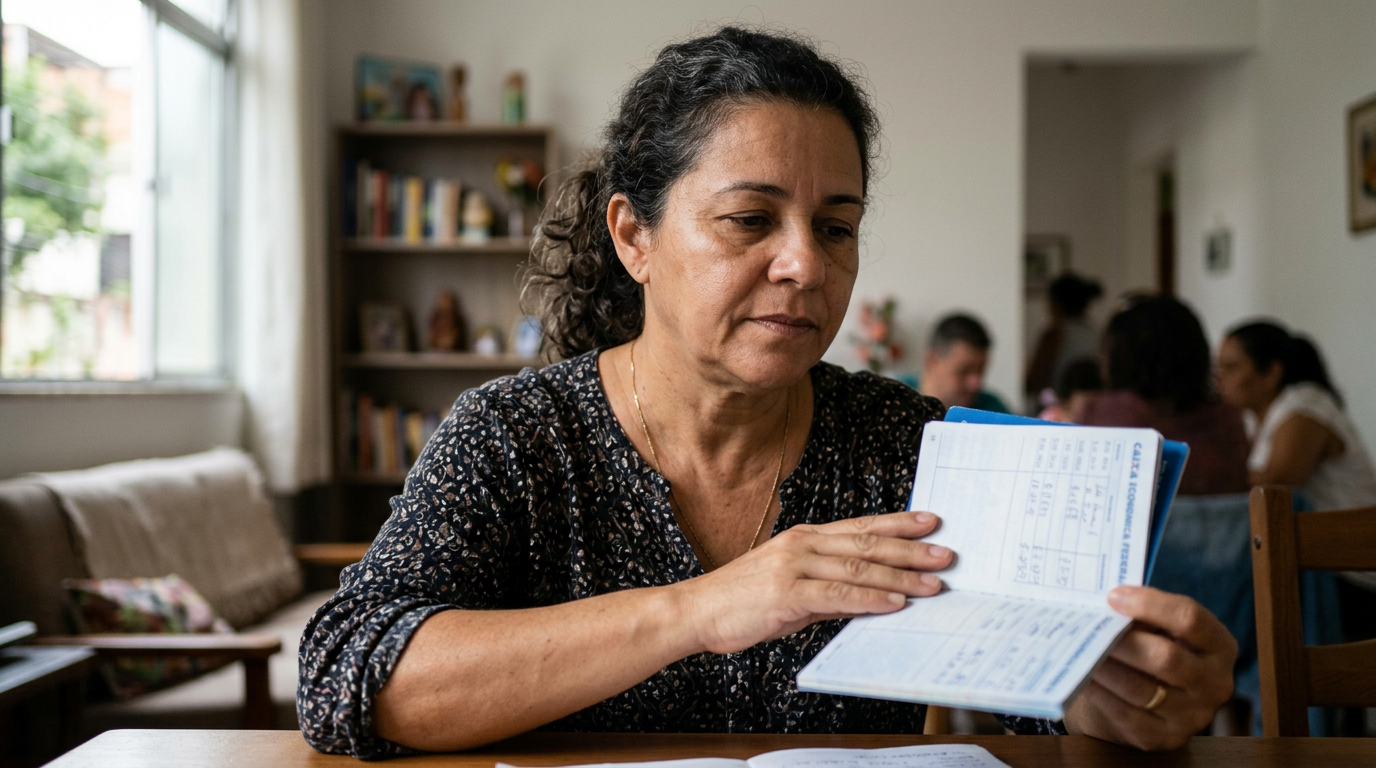

O rendimento de R$ 1.000 na poupança da CAIXA entrega hoje aproximadamente R$ 5,80 mensais, valor influenciado pela Taxa Selic mantida acima de 8,5% ao ano pelo Banco Central.
A rentabilidade da caderneta de poupança no Brasil segue uma regra fixa determinada pela legislação federal, independentemente da instituição bancária escolhida. Atualmente, o cálculo do rendimento mensal da poupança depende diretamente da meta da Taxa Selic, o juro básico da economia brasileira. Quando a Selic está acima de 8,5% ao ano, como ocorre em agosto de 2024, a poupança rende 0,5% ao mês somado à variação da Taxa Referencial (TR).
Regras atuais do rendimento da poupança na CAIXA
Entender a dinâmica dos juros é fundamental para quem busca segurança, mas não quer perder o poder de compra para a inflação. A poupança da CAIXA é uma das modalidades mais tradicionais do país, mas sua performance está atrelada a dois cenários econômicos distintos.
De acordo com o Banco Central do Brasil, a regra de remuneração da poupança funciona da seguinte forma:
Como o Comitê de Política Monetária (Copom) manteve a taxa Selic em patamares elevados recentemente, o cenário atual é o primeiro. A TR, embora tenha passado longos períodos zerada, voltou a oscilar positivamente, o que adiciona alguns centavos ao lucro final do investidor.
Simulação: quanto rende 1.000 reais na poupança da CAIXA por mês
Para visualizar o ganho real, imagine que você depositou mil reais hoje. Considerando a taxa média da TR dos últimos meses, o rendimento total costuma flutuar entre 0,57% e 0,60% ao mês.
* Investimento inicial: R$ 1.000,00
* Rendimento nominal estimado: R$ 5,80 a R$ 6,00 por mês
* Valor após 30 dias: R$ 1.006,00 (aproximadamente)
É importante notar que o aniversário da poupança é o fator determinante. Se você sacar o dinheiro antes de completar 30 dias do depósito, não haverá crédito de juros. Ao contrário de outros investimentos de renda fixa moderna, a poupança não possui rendimento diário.
Comparação de rendimento por prazos (Estimativa 2024)
| Período de Tempo | Valor Principal | Rendimento Estimado (Total) | Saldo Final Bruto |
|---|---|---|---|
| 1 mês | R$ 1.000,00 | R$ 5,80 | R$ 1.005,80 |
| 6 meses | R$ 1.000,00 | R$ 35,40 | R$ 1.035,40 |
| 12 meses (1 ano) | R$ 1.000,00 | R$ 73,80 | R$ 1.073,80 |
Nota: Os valores acima são projeções baseadas na Selic atual de 10,50% a.a. e uma TR estimada. A inflação (IPCA) não está descontada destes valores.
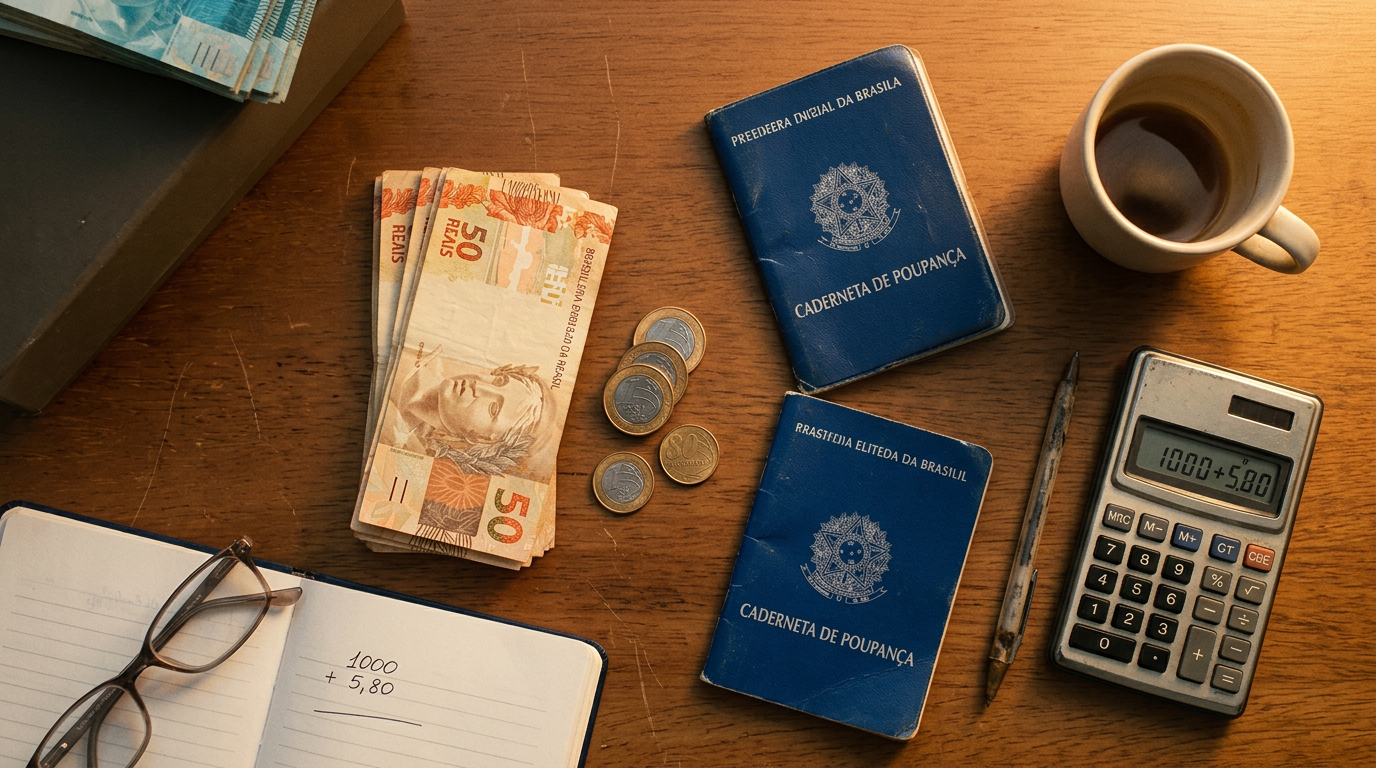
O impacto da inflação no lucro real da poupança
Um erro comum entre poupadores é olhar apenas para o saldo final sem considerar o custo de vida. Em agosto de 2024, o IBGE reportou oscilações no IPCA que afetam diretamente o que chamamos de “ganho real”. Se a poupança rende 0,60% em um mês, mas os preços nos supermercados e combustíveis sobem 0,70%, você, na verdade, perdeu poder de compra, mesmo tendo mais reais na conta.
“A poupança continua sendo o porto seguro do brasileiro pela facilidade, mas em ciclos de juros altos, ela raramente vence outras opções de renda fixa de baixo risco”, afirma o economista-chefe de uma das principais corretoras do país. Essa afirmação reflete a realidade de que a poupança da CAIXA é isenta de Imposto de Renda, mas essa vantagem tributária muitas vezes não compensa a taxa de juros inferior.
Por que a poupança ainda é tão popular?
* Liquidez imediata: O dinheiro pode ser resgatado a qualquer momento em caixas eletrônicos ou via Pix.
* Segurança do FGC: Assim como os CDBs, a poupança é garantida pelo Fundo Garantidor de Créditos até R$ 250 mil.
* Isenção fiscal: Não há cobrança de IR nem de IOF (após 30 dias).
* Acessibilidade: Quase todo brasileiro possui uma conta poupança ativa, facilitando a reserva de emergência inicial.
Como funciona a data de aniversário?
Muitas pessoas questionam por que o saldo não muda logo após o depósito. O sistema bancário brasileiro utiliza o sistema de “aniversário”. Se você deposita no dia 15, o rendimento mensal da poupança só aparecerá no saldo no dia 15 do mês seguinte. Se o depósito for feito nos dias 29, 30 ou 31, a data de aniversário é movida automaticamente para o dia 1º do mês subsequente.Alternativas com rendimento superior à poupança da CAIXA
Para quem busca saber quanto rende 1.000 reais na poupança da CAIXA por mês e se decepciona com os R$ 5,80, existem caminhos no próprio mercado financeiro que oferecem mais, mantendo a segurança.
Tesouro Selic (Título Público)
O Tesouro Selic é considerado o investimento mais seguro do Brasil. Ele rende 100% da Taxa Selic. Mesmo com o desconto do Imposto de Renda (que começa em 22,5% e cai para 15% após dois anos), o retorno líquido costuma ser superior ao da poupança. Para o mesmo montante de R$ 1.000, o retorno mensal líquido no Tesouro Selic hoje gira em torno de R$ 7,50 a R$ 8,00.CDBs de Liquidez Diária
Grandes bancos e bancos digitais oferecem Certificados de Depósito Bancário que rendem 100% do CDI. O CDI caminha colado à Selic. Diferente da poupança da CAIXA, o rendimento nesses ativos é diário. Se você precisar do dinheiro em 15 dias, já terá acumulado algum lucro proporcional, o que não ocorre na poupança.LCIs e LCAs (Letras de Crédito)
Estes são os “primos ricos” da poupança. Também são isentos de Imposto de Renda para pessoa física e costumam oferecer taxas que, convertidas, superam os 0,7% ao mês. A desvantagem costuma ser a carência (prazo mínimo para resgate), que a Anatel e o Banco Central regulam rigorosamente para garantir a liquidez do mercado.Estratégias para maximizar seus R$ 1.000,00
Se você decidiu que a poupança da CAIXA é o lugar certo para você por causa da conveniência, a melhor estratégia é a consistência. O efeito dos juros compostos em valores baixos como mil reais é pequeno no curto prazo, mas torna-se relevante com aportes mensais.
Ao adicionar R$ 100 todos os meses ao seu saldo inicial, você muda a base de cálculo do aniversário. Em um ano, você não terá apenas o rendimento sobre os mil iniciais, mas sobre um montante crescente que potencializa a entrada de juros.
Outro ponto crucial é evitar o uso do cartão de débito vinculado à conta poupança para despesas do dia a dia. Cada vez que você retira um valor antes do aniversário, você “mata” o rendimento daquela parcela específica de dinheiro.
O futuro da poupança em um cenário de Selic estável
As projeções do Relatório Focus, divulgado semanalmente pelo Banco Central, indicam que a Selic deve permanecer em dois dígitos até o final de 2024 e boa parte de 2025. Isso mantém o rendimento da poupança travado na regra dos 0,5% + TR.Embora pareça pouco, em tempos de deflação ocasional, esse rendimento fixo pode se tornar atrativo. No entanto, para o investidor que busca acumulação de patrimônio a longo prazo, a poupança deve servir apenas como um degrau inicial ou para valores de curtíssimo prazo (menos de 30 dias, embora aqui o IOF em outras aplicações pese).
A análise fria dos números mostra que deixar o dinheiro parado na poupança é um custo de oportunidade. O rendimento de aproximadamente R$ 5,80 para cada R$ 1.000 depositados é um porto seguro emocional, mas financeiramente limitado diante de um mercado de capitais brasileiro cada vez mais acessível e diversificado. O monitoramento das taxas em agosto de 2024 é o primeiro passo para uma gestão financeira mais eficiente.





1 Comment