

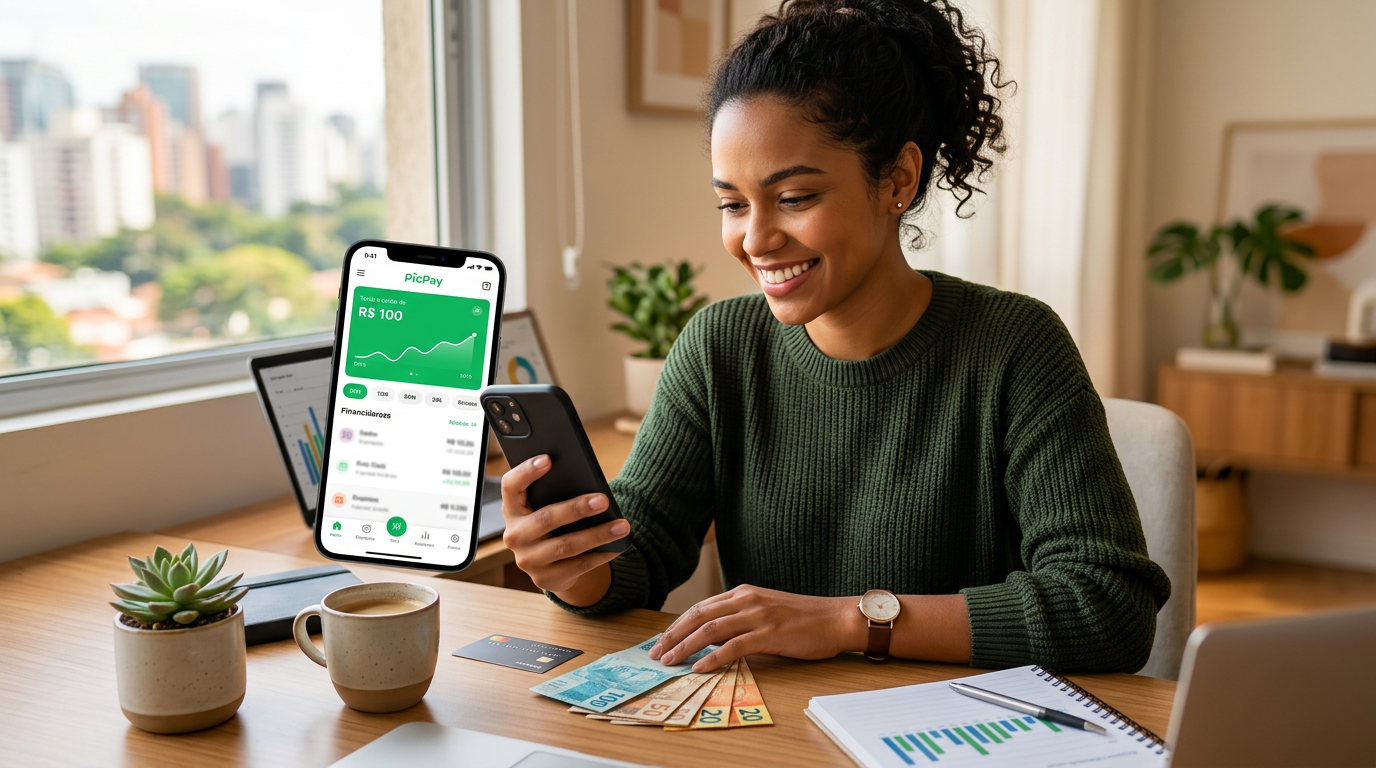

Imagine que você decidiu, hoje mesmo, parar de gastar aquele dinheiro do café gourmet ou de uma assinatura de streaming que você nem assiste. Em vez de ver o dinheiro sumir da conta, você opta por um caminho diferente: o hábito de poupar. Mas a dúvida que surge na cabeça de todo brasileiro que quer ver o suado dinheirinho crescer é: onde colocar esse valor para que ele não seja engolido pela inflação?
Muitas pessoas olham para o saldo do aplicativo e se perguntam quanto rende R$ 100 por mês no PicPay. Mais do que um simples número em uma planilha, essa dúvida reflete o desejo de entender se as contas digitais ainda são o “porto seguro” da rentabilidade fácil em um cenário econômico onde a Taxa Selic oscila e as opções de investimento brotam como cogumelos após a chuva.
O coração da rentabilidade: Entendendo o CDI no PicPay
Para entender o rendimento do seu dinheiro, precisamos falar sobre o “motor” que faz o PicPay girar. Atualmente, o saldo em conta corrente no PicPay rende 102% do CDI (Certificado de Depósito Interfinanceiro). Mas o que isso significa na prática, sem o economês chato?
O CDI é uma taxa que caminha de mãos dadas com a Selic, a nossa taxa básica de juros. Se a Selic sobe, seu rendimento no PicPay brilha mais; se cai, ele dá uma desacelerada. Diferente da poupança, que rende apenas quando completa o “aniversário” mensal, o PicPay tem liquidez diária. Ou seja, você vê centavos caindo na conta todos os dias úteis.
A regra dos 30 dias: Um detalhe crucial
Aqui está o “pulo do gato” que muita gente esquece. Para que o seu saldo comece a render os 102% do CDI, o dinheiro precisa ficar parado na conta por pelo menos 30 dias. Após esse período, o rendimento retroativo de todo o mês é creditado e, a partir daí, o rendimento passa a ser diário. É uma forma do banco se proteger de movimentações de curtíssimo prazo, mas que ainda assim bate a poupança de longe.
Simulação real: Quanto rende R$ 100 por mês no PicPay?
Vamos colocar a mão na massa e fazer as contas. Se você decidir depositar R$ 100 todos os meses, você não está apenas somando notas de cem; você está criando um efeito de juros compostos, onde o juro do mês passado rende junto com o aporte deste mês.
Considerando uma Taxa Selic hipotética de 10,75% ao ano (o que projeta um CDI de aproximadamente 10,65%), veja a progressão estimada:
* Em 1 mês: Você terá seus R$ 100 iniciais + aproximadamente R$ 0,65 a R$ 0,75 de rendimento líquido (já descontando o IR).
* Em 1 ano (12 aportes de R$ 100): Você terá investido R$ 1.200 do próprio bolso. O saldo total aproximado será de R$ 1.265,00 a R$ 1.275,00.
* Em 2 anos (24 aportes de R$ 100): Com R$ 2.400 investidos, seu montante total pode chegar a cerca de R$ 2.680,00.
Nota: Estes valores são estimativas baseadas na taxa Selic atual e podem variar de acordo com as oscilações do mercado e o prazo de permanência (devido à tabela regressiva do Imposto de Renda).
Por que o rendimento parece “pequeno” no começo?
Se você esperava ficar rico em três meses depositando cem reais, talvez a realidade seja um banho de água fria. No entanto, a mágica do investimento mensal não está no valor absoluto do primeiro mês, mas na constância. O PicPay funciona como um excelente degrau de entrada para quem quer sair da inércia.
Comparativo: PicPay vs. Poupança vs. Tesouro Selic
É comum ouvirmos que “qualquer coisa é melhor que a poupança”. Mas quanto melhor? Fizemos uma breve comparação para você visualizar onde seu dinheiro rende mais.
| Aplicação | Rentabilidade Estimada (Ano) | Facilidade de Uso | Imposto de Renda |
| :— | :— | :— | :— |
| Poupança | ~6,17% + TR | Altíssima | Isento |
| PicPay (102% CDI) | ~10,86% (Bruto) | Altíssima | Incide sobre o lucro |
| Tesouro Selic | Selic + pequena taxa | Média (precisa de corretora) | Incide sobre o lucro |
A vantagem oculta do PicPay
O grande trunfo do PicPay em relação ao Tesouro Selic é a ausência da taxa de custódia da B3 (para valores menores) e a agilidade. No PicPay, o dinheiro está ali, a um clique de pagar um boleto ou fazer um Pix. Para quem busca uma reserva de emergência, essa agilidade vale ouro.
O “inimigo” silencioso: Imposto de Renda e IOF
Não existe almoço grátis no mercado financeiro brasileiro. Quando você se pergunta quanto rende R$ 100 por mês no PicPay, precisa lembrar que o Leão da Receita Federal sempre leva uma parte.

* Até 180 dias: 22,5% sobre o rendimento.
* De 181 a 360 dias: 20% sobre o rendimento.
* De 361 a 720 dias: 17,5% sobre o rendimento.
* Acima de 720 dias: 15% sobre o rendimento.
Isso significa que o PicPay cuida de tudo para você: o valor que aparece como “rendimento” no app geralmente já considera essas deduções, entregando o valor limpo para uso.
Estratégias para maximizar seu rendimento no App
Se você já decidiu que vai colocar R$ 100 por mês no PicPay, por que não ser estratégico? Aqui estão algumas dicas de quem entende do assunto:
1. Use os “Cofrinhos”
O PicPay possui uma função chamada “Cofrinhos”. Ao separar o dinheiro por objetivos (ex: “Viagem”, “Reserva”, “Novo Celular”), você evita gastar o saldo acidentalmente no débito. Além disso, o rendimento é organizado visualmente, o que dá um ânimo extra ao ver o progresso.
2. Aproveite os Cashbacks
O ecossistema do PicPay é famoso pelos cashbacks. Se você pagar uma conta ou fizer compras no PicPay Shop e ganhar R$ 10 de volta, esse valor entra como “dinheiro grátis” que também passará a render 102% do CDI. É o dinheiro gerando dinheiro.
3. Fique atento às Campanhas
Ocasionalmente, o PicPay lança promoções de rendimento turbinado (ex: 110% ou 120% do CDI para novos depósitos). Embora sejam temporárias, elas ajudam a impulsionar o saldo inicial de quem está começando com pouco.
Vale a pena investir R$ 100 por mês no PicPay?
A resposta curta é: sim, especialmente se o seu dinheiro hoje está parado na conta corrente ou na poupança.
A resposta longa envolve psicologia financeira. Investir R$ 100 por mês não vai te transformar em um magnata do mercado imobiliário em um ano, mas vai construir o hábito de investir. Ver aquele rendimento diário, mesmo que sejam poucos centavos, cria um reforço positivo no cérebro.
É seguro? O PicPay distribui os saldos em títulos públicos federais ou em contas garantidas, o que traz uma camada robusta de segurança. Além disso, a empresa é uma das maiores instituições de pagamento do Brasil, o que oferece certa tranquilidade institucional.
O cenário ideal para este investimento:
* Pessoas que estão saindo da poupança agora.
* Quem precisa de uma reserva de oportunidade imediata.
* Quem tem dificuldade em lidar com plataformas complexas de corretoras.
Perguntas Frequentes (FAQ)
Quanto rende R$ 1.000 no PicPay por mês?
Com a Selic atual, R$ 1.000 rendem aproximadamente R$ 7,50 a R$ 8,50 líquidos por mês no PicPay, já descontando o Imposto de Renda médio. Esse valor é muito superior aos cerca de R$ 5,00 que renderiam na poupança no mesmo período.
O PicPay rende mais que o Nubank?
Atualmente, ambos rendem 100% ou valores muito próximos do CDI (o PicPay oferece 102%). A diferença é mínima em termos financeiros. A escolha entre eles deve se basear na facilidade de uso do aplicativo e nos benefícios adicionais, como o programa de pontos ou facilidade de crédito.
O rendimento do PicPay é diário?
Sim, o rendimento é diário e ocorre em dias úteis. No entanto, lembre-se da regra dos 30 dias: o dinheiro depositado só começa a liberar os rendimentos para visualização e saque após completar um mês de estadia na conta.
Tem algum risco de perder dinheiro no PicPay?
O risco principal é o chamado “risco de crédito” da instituição. Porém, como o saldo dos usuários é mantido em contas segregadas e investido majoritariamente em Títulos Públicos (que são os ativos mais seguros do país), o risco de perda total do capital é considerado baixíssimo pelo mercado.
Conclusão: Comece pequeno, pense grande
Saber quanto rende R$ 100 por mês no PicPay é o primeiro passo para uma vida financeira mais saudável. O valor pode parecer modesto, mas a disciplina de separar uma quantia fixa todo mês é o que separa os endividados dos investidores de sucesso.
O PicPay se mostra uma ferramenta democrática, eficaz e muito mais rentável que a velha poupança dos nossos avós. Se você tem R$ 100 sobrando hoje, o melhor momento para começar a fazê-los render foi ontem; o segundo melhor momento é agora.
E você, já começou a montar seu cofrinho digital? Não deixe seu dinheiro perder valor para a inflação. Abra o app, separe seu primeiro aporte e acompanhe, dia após dia, o poder dos juros compostos trabalhando para você!
—
Disclaimer: Este artigo tem caráter informativo e não constitui recomendação direta de investimento. Rentabilidade passada não é garantia de rentabilidade futura. Consulte sempre as taxas atualizadas no aplicativo oficial.
- 102% do CDI picpay
- Abrir aplicativo PicPay
- Abrir conta PicPay pessoa física
- abrir conta picpay pj
- Acessar conta PicPay pelo pc
- baixar aplicativo PicPay grátis
- Criar conta PicPay menor de 18
- investimento picpay vale a pena
- investir no picpay é seguro
- O que é preciso para abrir uma conta na PicPay?
- PicPay entrar pelo Google
- picpay vs poupança
- Pq o PicPay pede 50 reais?
- Qual o limite inicial do PicPay?
- quanto rende 100 reais no picpay
- Quanto rende R$ 100 por mês no PicPay?
- rendimento picpay 2024
- rentabilidade picpay hoje





1 Comment