

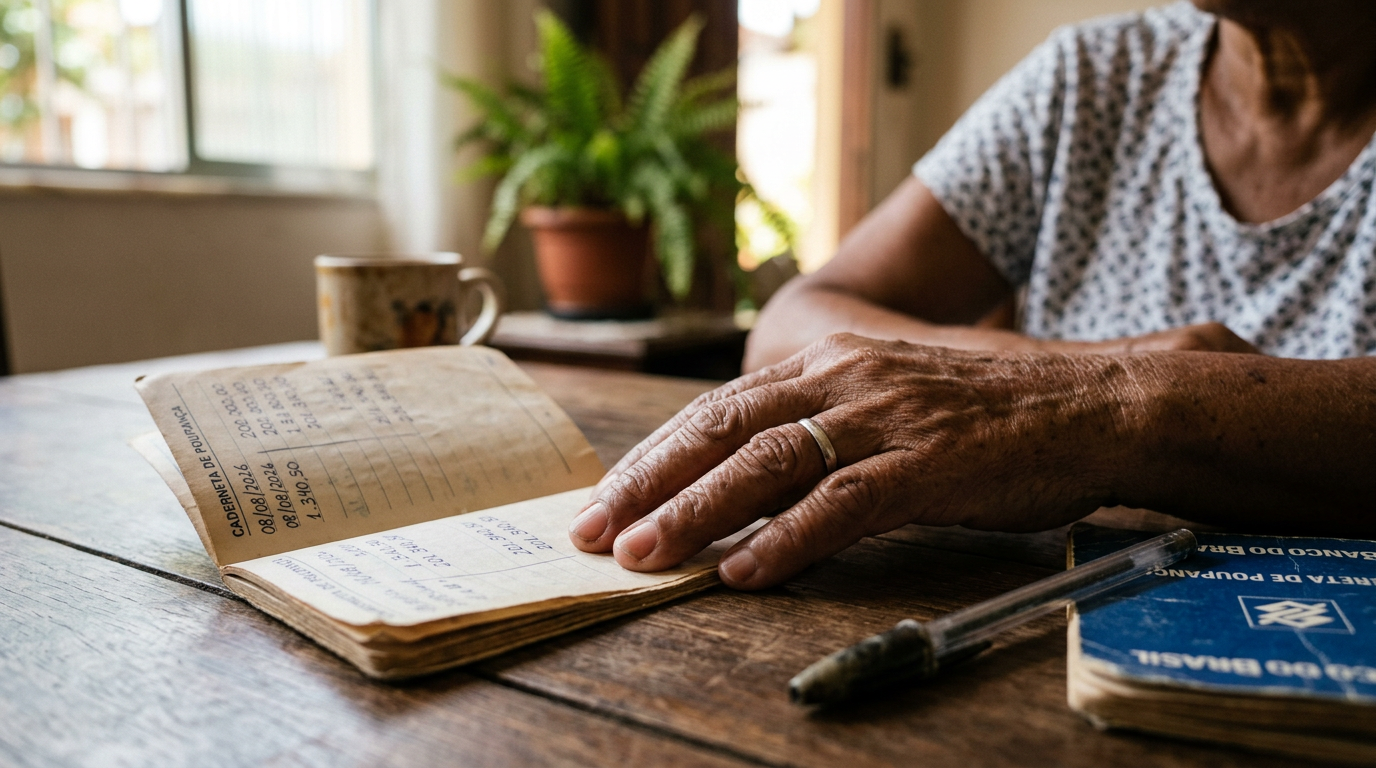

Investir R$ 200 mil na caderneta de poupança em agosto de 2026 gera um rendimento mensal aproximado de R$ 1.000,00, considerando a regra de 0,5% ao mês mais a Taxa Referencial (TR), cenário aplicado quando a Selic está acima de 8,5% ao ano.
O Banco Central mantém a vigilância sobre a política monetária, o que influencia diretamente o retorno real do seu patrimônio parado no banco. Embora a segurança da aplicação seja um atrativo histórico para o investidor brasileiro, o cenário macroeconômico atual exige uma análise técnica sobre o poder de compra.
O cálculo exato do rendimento da poupança em agosto de 2026
Para entender o retorno financeiro de uma aplicação de grande porte, é preciso dominar a regra de remuneração vigente. Desde 2012, a caderneta opera em dois regimes distintos, dependendo da meta da taxa Selic definida pelo Comitê de Política Monetária (Copom). Atualmente, com a Selic mantida em patamares superiores a 8,5% ao ano, a poupança rende 0,5% ao mês acrescido da Taxa Referencial (TR).
A TR é uma taxa variável, calculada diariamente pelo Banco Central com base nas negociações de títulos públicos e privados. Em períodos de juros elevados, a TR costuma ficar ligeiramente acima de zero, o que adiciona uma pequena camada de rentabilidade. Ao aplicar R$ 200.000,00, o investidor verá o saldo crescer de forma composta, mas com uma velocidade inferior a outros produtos de renda fixa.
De acordo com dados do site oficial do Banco Central do Brasil, a rentabilidade acumulada da poupança nos últimos 12 meses reflete a tentativa de proteger o capital, mas nem sempre vence a inflação oficial medida pelo IPCA. Abaixo, detalhamos a projeção de ganhos nominais para este mês:
* Rendimento Mensal Estimado: R$ 1.000,00 a R$ 1.100,00 (variando com a TR).
* Rendimento Anual Estimado: Aproximadamente R$ 12.700,00 a R$ 13.500,00.
* Alíquota de Imposto de Renda: Isento para pessoas físicas.
A ilusão do rendimento nominal e a inflação
Muitos poupadores olham para o extrato e celebram o acréscimo de mil reais mensais, porém, a análise financeira profissional exige olhar para o rendimento real. O ganho real é o que sobra após subtrairmos a inflação do período. Se a inflação de agosto de 2026 subir 0,6% e sua poupança render 0,55%, você, na prática, perdeu poder de compra, apesar de ter “mais números” na conta.
A poupança possui uma característica de liquidez imediata que agrada quem precisa de reserva de emergência. Contudo, manter R$ 200 mil — um valor que já permite diversificação — exclusivamente nesta modalidade pode ser uma decisão custosa a longo prazo. Especialistas da ANBIMA alertam que a concentração excessiva em ativos de baixa rentabilidade retarda objetivos de aposentadoria ou compra de imóveis.
Como a Selic afeta seu bolso hoje?
Quando o Copom decide subir ou manter os juros altos, a intenção é frear o consumo e controlar os preços. Para quem tem R$ 200 mil na poupança, isso é uma faca de dois gumes. Por um lado, o rendimento atinge seu teto (0,5% + TR); por outro, o custo de vida geral tende a estar elevado, corroendo o valor do principal investido.
Comparativo: Poupança vs. Alternativas de Renda Fixa
É fundamental comparar a caderneta com ativos que possuem o mesmo nível de risco (garantidos pelo Fundo Garantidor de Créditos – FGC) mas que oferecem retornos superiores. O CDB (Certificado de Depósito Bancário) e o Tesouro Selic são os principais concorrentes diretos.
Diferente da poupança, essas alternativas sofrem tributação de Imposto de Renda, que segue uma tabela regressiva (de 22,5% a 15% conforme o tempo de aplicação). Mesmo com o imposto, o retorno líquido costuma ser consideravelmente maior.
| Aplicação (R$ 200 mil) | Rendimento Mensal Líquido (Est.) | Vantagem Principal |
|---|---|---|
| Poupança | R$ 1.050,00 | Isenção de IR e Liquidez |
| CDB 100% do CDI | R$ 1.450,00 | Maior retorno com FGC |
| Tesouro Selic | R$ 1.460,00 | Segurança Máxima do Estado |
Nota: Valores estimados com Selic a 10,5% ao ano e desconto de IR de 22,5% para o primeiro mês.
Por que a diferença é tão grande?
A poupança tem seu rendimento “travado” por lei. Já o CDI (Certificado de Depósito Interbancário) caminha muito próximo da taxa Selic plena. Com R$ 200 mil, uma diferença de R$ 400 por mês representa R$ 4.800 a menos no seu bolso ao final de um ano, apenas por uma escolha de alocação.O fator segurança: O FGC ainda protege a poupança?
Sim, a caderneta de poupança é protegida pelo Fundo Garantidor de Créditos até o limite de R$ 250.000,00 por CPF e por instituição financeira. Isso significa que, em caso de falência do banco, seus R$ 200 mil estariam cobertos.
Entretanto, essa mesma proteção se aplica aos CDBs, LCIs e LCAs. Portanto, o argumento da segurança não justifica mais a permanência na poupança quando se atinge montantes expressivos. A única vantagem técnica real da poupança em agosto de 2026 permanece sendo a liquidez de aniversário e a simplicidade operacional para o público menos afeito à tecnologia financeira.
Qual o risco de manter 200 mil na poupança?
O risco não é de crédito (o banco não pagar), mas sim o risco de oportunidade. Em um cenário de juros reais positivos, o investidor está deixando de ganhar juros compostos que poderiam encurtar anos de trabalho. Imagine que, em 10 anos, a diferença entre a poupança e um investimento a 100% do CDI pode ultrapassar os R$ 80 mil em rendimentos acumulados.Estratégias para quem busca rentabilidade em 2026
Se você possui este montante e não pretende utilizá-lo nos próximos 30 dias, a migração para ativos mais eficientes é o caminho lógico. Para quem tem um perfil conservador, o escalonamento pode ser a solução ideal para perder o medo da volatilidade.
“A inércia financeira é o maior imposto invisível que o brasileiro paga”, afirma um relatório recente da XP Investimentos sobre o comportamento do investidor de varejo. Mudar a rota exige apenas alguns cliques no aplicativo do banco, sem a necessidade de transferir valores para corretoras desconhecidas.
O impacto da Taxa Referencial (TR) no montante
Muitos esquecem que a TR não é fixa. Ela é calculada a partir da TBF (Taxa Básica Financeira). Quando o mercado projeta que os juros vão cair no futuro, a TR tende a diminuir, impactando o rendimento de quem tem R$ 200 mil aplicados. Em períodos onde a Selic esteve em 2% ao ano (como em 2020), a TR foi zero e a poupança rendeu apenas 70% da Selic.
Atualmente, com a inflação sob pressão e juros em dois dígitos, a TR está “viva”, mas sua contribuição é marginal. Não conte com ela para enriquecer; conte com ela apenas como um pequeno amortecedor contra a perda de valor.
Perspectiva final sobre o patrimônio acumulado
Ter R$ 200.000,00 é um marco financeiro relevante. Manter esse valor na poupança em agosto de 2026 entrega previsibilidade e paz de espírito para quem não quer olhar o extrato com frequência. Contudo, do ponto de vista técnico, é uma subutilização de capital. O rendimento mensal de aproximadamente R$ 1.050,00 parece satisfatório isoladamente, mas é insuficiente quando comparado à força dos juros compostos em títulos públicos ou crédito privado de alta qualidade.
A decisão de onde alocar seu dinheiro deve passar pela sua necessidade de liquidez. Se você planeja comprar um carro ou dar entrada em uma casa no próximo mês, a poupança serve ao seu propósito. Se o foco é o futuro, a caderneta é, infelizmente, um estacionamento caro para o seu esforço de poupar. Monitore as próximas reuniões do Copom e a evolução do IPCA; se a inflação acelerar além do esperado, a migração para ativos atrelados ao índice de preços deixará de ser uma opção e passará a ser uma necessidade de sobrevivência patrimonial.





Deixe um comentário