

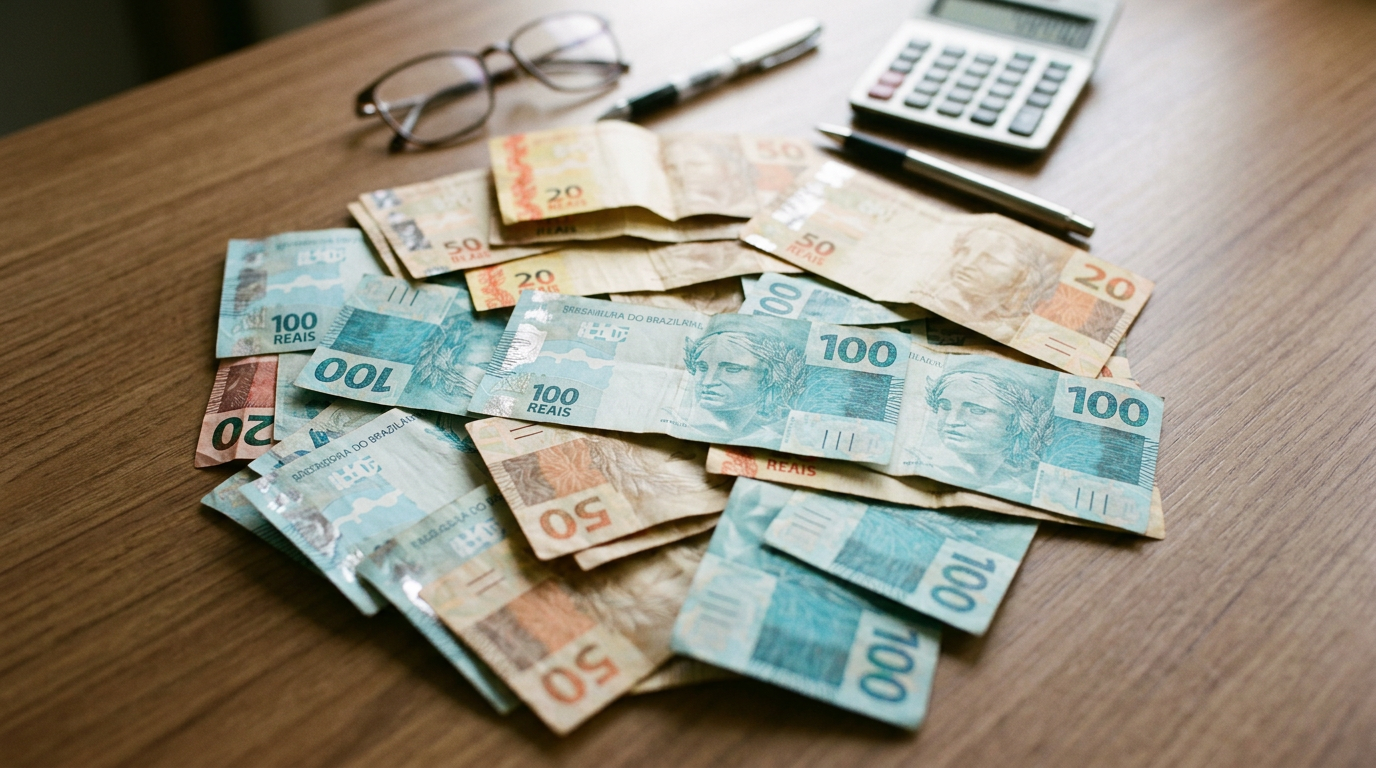

A aplicação de R$ 5.000 na poupança gera hoje um rendimento mensal de aproximadamente R$ 25,00, considerando a taxa referencial (TR) e a regra atual de remuneração baseada na Selic em 10,50% ao ano.
O investidor brasileiro mantém uma relação histórica de confiança com a caderneta, mas os números recentes mostram que a inflação consome boa parte desse ganho. Em agosto de 2024, a rentabilidade da poupança segue a regra de 0,5% ao mês mais a variação da TR, totalizando cerca de 0,58% a 0,60% mensais no cenário atual de juros.
O cálculo exato do rendimento da poupança hoje
Entender o mecanismo de lucro do investimento mais popular do país exige olhar para a Taxa Selic. Desde 2012, o Banco Central estabeleceu um gatilho: se a Selic estiver acima de 8,5% ao ano, a poupança rende 0,5% ao mês + TR. Com a taxa básica de juros mantida pelo Copom em 10,50%, esse é o cenário que vivemos agora.
Na prática, ao depositar R$ 5.000, o retorno nominal não impressiona quem busca acelerar a independência financeira. A TR, que muitas vezes fica próxima de zero, tem tido pequenas variações positivas, o que eleva o rendimento total para algo próximo de 7% a 8% ao ano.
Quanto rende R$ 5.000 na poupança por mês?
Para quem deposita exatamente cinco mil reais, o extrato após 30 dias apresentará um acréscimo médio de R$ 29,00 a R$ 30,00, dependendo do valor exato da Taxa Referencial no período do aniversário da conta.Qual o rendimento em prazos maiores?
Se o montante for esquecido na conta por um ano, o valor total acumulado ficaria próximo de R$ 5.400,00. Contudo, é fundamental descontar a inflação medida pelo IPCA para entender o “ganho real”, que é o que sobra de poder de compra após o aumento dos preços nos supermercados e serviços.Comparativo: Poupança vs Tesouro Direto e CDBs
Muitos brasileiros ainda ignoram que existem opções com o mesmo nível de segurança, como o Tesouro Selic, que pagam significativamente mais. Instituições financeiras e plataformas de investimento apontam que a diferença de rentabilidade pode chegar a 30% em favor dos títulos públicos ou CDBs de liquidez diária.Abaixo, veja uma simulação comparativa para um aporte de R$ 5.000 por 12 meses:

| Investimento | Rendimento Bruto Estimado (Ano) | Imposto de Renda (IR) | Valor Líquido Aproximado |
|---|---|---|---|
| Poupança | R$ 355,00 | Isento | R$ 5.355,00 |
| Tesouro Selic | R$ 525,00 | R$ 91,87 | R$ 5.433,13 |
| CDB 100% CDI | R$ 520,00 | R$ 91,00 | R$ 5.429,00 |
Nota: As projeções utilizam a Selic de 10,50% e a tabela regressiva de IR para 1 ano (17,5%).
Por que a poupança continua sendo tão utilizada?
Mesmo com retornos inferiores aos de outros ativos de renda fixa, a caderneta de poupança detém bilhões de reais em depósitos. De acordo com dados do Banco Central do Brasil, a facilidade de movimentação e a isenção de Imposto de Renda para pessoas físicas são os principais atrativos.A ilusão da liquidez imediata
Muitos acreditam que apenas a poupança oferece resgate na hora. No entanto, bancos digitais como o Nubank e o Inter, além de bancões como Itaú e Bradesco, já oferecem CDBs com resgate imediato que rendem 100% do CDI. A diferença é que a poupança só paga o rendimento no dia do “aniversário” (a cada 30 dias), enquanto o CDI rende diariamente.Qual é o risco de perder dinheiro na poupança?
O risco de crédito é o mesmo de qualquer depósito bancário. Em caso de quebra da instituição, o Fundo Garantidor de Créditos (FGC) protege até R$ 250 mil por CPF e por instituição. Portanto, a segurança da poupança é equivalente à de um CDB ou de uma LCI/LCA do mesmo banco.Estratégias para maximizar os R$ 5.000
Se o objetivo é criar uma reserva de emergência, manter o dinheiro na poupança pode ser uma decisão de conveniência, mas não de estratégia financeira. Analistas da FGV IBRE frequentemente alertam que, em períodos de juros altos, o custo de oportunidade de estar na poupança é muito elevado.Como começar a investir fora da poupança?
O processo é simples e pode ser feito pelo próprio aplicativo do banco onde você já tem conta. Basta procurar a aba de “Investimentos” e selecionar opções de Renda Fixa com liquidez diária. O importante é verificar se o rendimento oferecido é de, no mínimo, 100% do CDI.Perspectivas para a Selic e o impacto nos rendimentos
O cenário econômico de agosto de 2024 sugere uma cautela do Banco Central em relação ao corte de juros. Enquanto a inflação não estiver totalmente controlada e ancorada nas metas, a Selic deve permanecer em patamares elevados. Para o poupador, isso significa que a regra dos 0,5% + TR continuará vigente por um bom tempo.“A poupança acaba sendo um dreno de riqueza para o pequeno investidor no longo prazo”, afirma um relatório recente da corretora XP Investimentos. Isso ocorre porque, embora o saldo nominal cresça, o poder de compra muitas vezes apenas empata com a subida dos preços dos alimentos e combustíveis.
Ao analisar quanto rende R$ 5.000 na poupança por mês, o investidor deve se perguntar se o conforto de usar a conta poupança compensa deixar de ganhar quase R$ 100,00 a mais por ano em produtos tão seguros quanto ela. A educação financeira passa, necessariamente, por entender que o tempo é o melhor amigo do dinheiro, mas apenas se ele estiver alocado onde a matemática joga a seu favor.
As decisões tomadas agora sobre onde alocar esses cinco mil reais determinarão a velocidade com que você atingirá metas maiores, como a compra de um bem ou a tranquilidade na aposentadoria. O primeiro passo é sair da inércia e comparar as taxas além da tradicional caderneta.





3 Comments